印尼股市遭遇28年来最大跌幅,外资纷纷撤离,中企镍矿项目面临困境。印尼证券交易所宣布将80只股权高度集中的股票排除出雅加达综合指数,这些股票合计约占指数权重的18%。此外,交易所计划进一步披露持股超过1%的投资者与上市公司之间的关联关系。消息发布后,指数一度反弹超过5%。
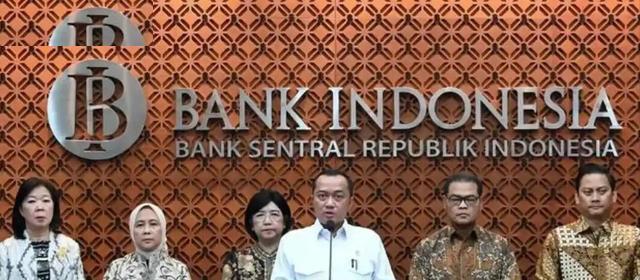
监管者的反应表明他们意识到了问题所在,但股市反弹并不意味着信用修复。10月21日,印尼央行维持7天逆回购利率在5.75%,同时提高隔夜存款工具利率25个基点至5%。卢比仍然接近历史低位。监管部门、交易所以及央行都在努力应对危机,但没有人能保证这些措施足以解决问题。
有人问印尼的资金流出是否会推高中国资产。瑞银估算,如果印尼最终被移出相关全球指数,被动资金可能流出约40亿美元,主动管理资金的减持规模甚至可能达到150亿美元,总量最高接近190亿美元。然而,资本不会因为一个市场出现问题就自动流入另一个市场。截至9月底,印尼在MSCI新兴市场指数里的权重已经从年初约1.16%降至0.43%。中国约占19.8%,中国台湾地区约28.9%,韩国约21.4%,印度约10.7%。印尼被剔除之后,原有权重会被其他市场重新分配,中国可能会获得一部分机械增配,但不可能独吞这笔钱。韩国、印度、中国台湾地区,甚至现金和债券,都可能成为承接方向。
主动资金更关注企业的利润改善、房地产风险、市场流动性和政策与地缘风险。基金经理不会因为雅加达股市下跌就盲目买入上海和深圳的股票。这种行为通常不是投资,而是情绪接力。
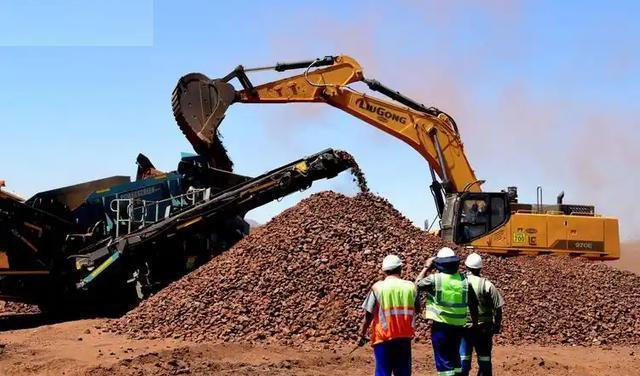
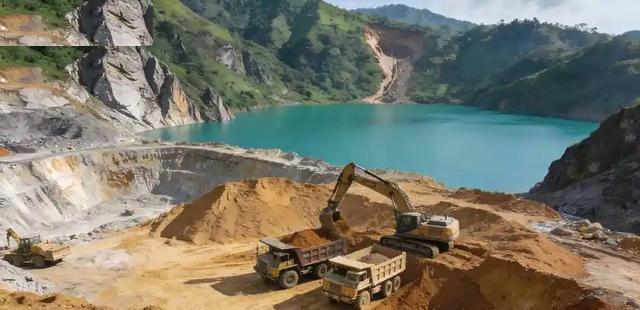
中国真正要争取的是通过自身优势吸引资金,而不是依赖他国市场的下跌。这场震荡还牵出了一个问题:已经进入印尼的中国实体资本怎么办?金融资产可以在几秒钟内卖出,但矿山、冶炼厂和电池工厂不行。例如,宁德时代相关企业与印尼国有企业及合作方启动了一项接近60亿美元的电池一体化项目,覆盖镍矿开采、材料加工、电池制造和回收。青山、力勤资源等中国企业也早已深入印尼镍产业。
这类投资涉及修路、建厂、雇人、谈电力、安排船运等多个方面,退出成本非常高。印尼的镍资源对电动车产业链非常重要,印尼政府希望通过禁矿、加工和产业园政策吸引投资。然而,企业需要考虑汇率波动、融资条件和政策变化等因素。矿业政策并不是静止的,税费、采矿配额、镍价定价和本地化要求都可能随着政府财政、选举周期与产业目标调整。
中国和印尼之间的经济联系紧密,双边贸易额达到670.4亿美元。因此,这次股市暴跌并不会轻易切断两国的经济联系。每个项目都需要仔细评估其本地货币收入、美元负债、合同期限、利润汇回能力以及政策连续性等问题。
印尼并没有因此变成一个无法运转的经济体,但资本市场的信任一旦松动,融资成本会抬升,企业会推迟投资,外资会提高风险折价。这不是1998年危机的重演,但历史不会提前敲锣通知。很多危机最初只是一个披露漏洞或一段汇率压力,然后市场突然发现大家都在同一扇门前排队。
印尼能否留在新兴市场,取决于它接下来采取的措施。中国市场同样如此,想承接全球资金,靠的是上市公司的透明度、监管的稳定性以及资本退出的便利性。雅加达指数虽然在反弹元鼎证券,但信任修复是一个漫长的过程。那些已经落在印尼土地上的矿山、厂房和电池生产线不会因为市场收盘而消失,真正的考验才刚刚开始。
元鼎证券_元鼎证券官方下载-欢迎下载安装官方APP,轻松使用各项功能提示:本文来自互联网,不代表本网站观点。