山姆已成为中国零售市场的重要角色。根据沃尔玛发布的2027财年第二季度财报,中国区山姆会员数已突破1070万,2026财年全渠道销售额超过1400亿元,单店年均销售超20亿元。山姆通过付费会员、精选SKU、自有品牌和前置仓组合成一套高效率模型,对传统大卖场、社区超市和零食量贩构成压力。
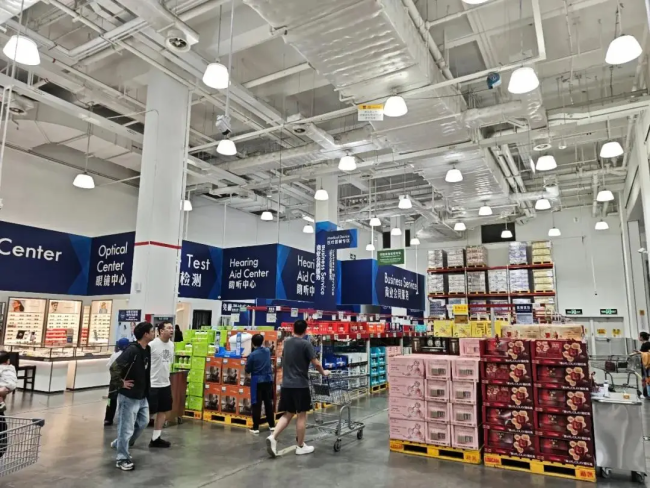
与国内大卖场单店年销普遍在1至3亿元相比,山姆单店是它们的7到20倍。按普通会员费260元/年计算,仅会员费一项单年收入就接近30亿元,几乎等于利润。这意味着山姆的商品毛利可以压得更低,形成“低价→更多会员→更低成本”的正循环。山姆付费会员增长迅速,从0到第一个100万用了21年,第二个100万用了3年,第三个100万仅用9个月。卓越会员续卡率约92%,普通会员续卡率约80%,表明高净值人群的黏性已经跑通。
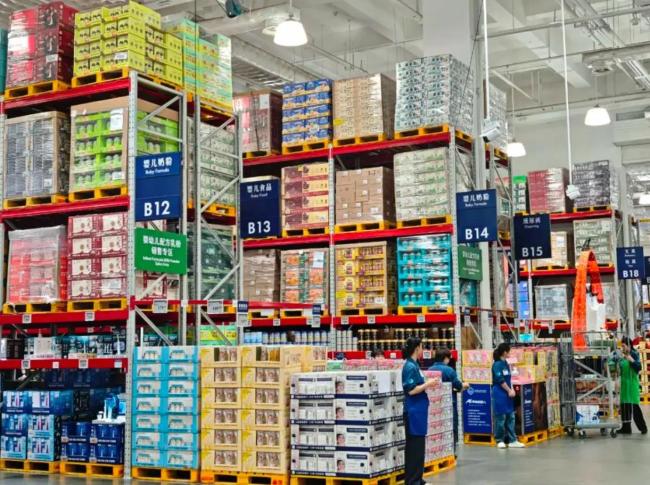
然而,山姆也面临一些挑战,如食品安全争议、选品同质化讨论以及下沉市场客单价差异等,这些都暴露了会员制零售在中国市场的天花板。它依赖高净值人群的集中分布与稳定消费力,一旦进入更广泛的市场,模式优势可能被稀释。
中国零售业态的竞争格局正在重构。同一商圈内,盒马以生鲜和即时零售履约能力补足了山姆在日常刚需上的短板;奥乐齐则以硬折扣逻辑切入社区,用精简SKU和自有品牌压低价格,吸引价格敏感型家庭用户;鸣鸣很忙、万辰等零食量贩品牌正扩展品类,试图打造“平价版山姆”;永辉、大润发等传统卖场也在通过门店调改、供应链优化和数字化转型探索第二增长曲线。
莫小仙创始人王正齐分享了他的看法。他认为,线下零售竞争正在从货架位置转向商品定义与供应链效率。这场变化的核心不再是“谁能把更多品牌摆上货架”,而是“谁能为特定人群持续提供值得复购的商品”。王正齐认为,山姆能在中国市场快速建立优势,是因为其较早进入中国市场,积累了供应链、产品研发和本土化经验。此外,山姆围绕2%的人群需求和场景开发产品,重新定义了产品。相比之下,Costco需要找到自己的产品路线。
传统超市的“房东逻辑”主要靠条码、节庆促销、陈列位置等收费,而山姆的“卖货逻辑”则更关注消费者需求和产品本身。零售商需要综合考虑销售速度、周转和坪效,不同品类的周转要求不同。精选SKU可以降低消费者选择成本,但也需要确保产品品质、价格与目标客群相匹配。
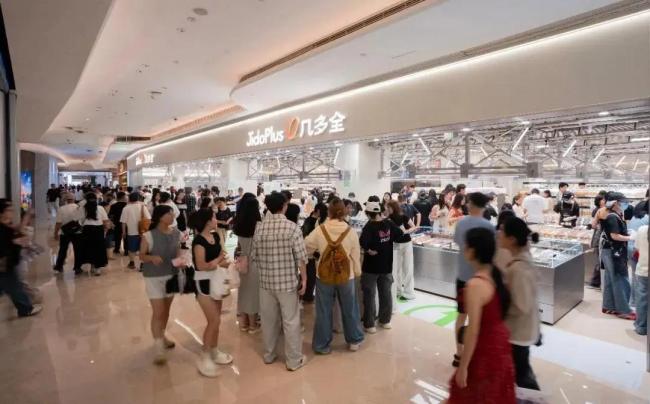
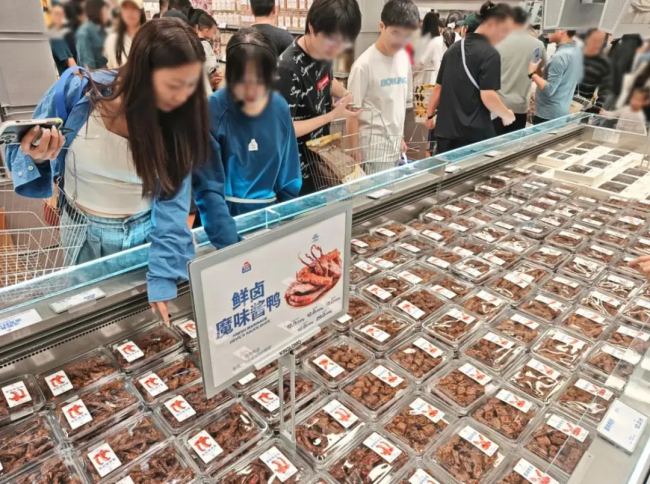
金粒门和几多全这类新鲜零食店通过明亮的门店、清晰的包装和合理的价格吸引消费者。但短保产品的供应链建设、配送距离、生产节奏、损耗和门店运营都是关键。最终,口味和复购才是决定因素。
奥乐齐以硬折扣闻名,自有品牌占比高达90%。在中国,奥乐齐调整了商品结构和服务人群,但仍重视自有品牌和效率。超市开发自有品牌的核心是差异化,但需要提供有竞争力的价格或明显更好的商品。零售商应找刚需、高频且现有品牌未充分满足的需求。
零售商开发自有品牌时,采购团队需深入工厂和产地,理解原料、工艺、成本与交付。零售商更了解顾客需求与销售数据,供应商更了解量产可行性,产品通常要共同定义。新奇特商品和长期畅销品需要取舍,大部分资源应投入刚需、可长期销售的商品。
沃尔玛推出沃集鲜,大量新品和统一包装视觉吸引了消费者。但要实现复购,还需要持续优化门店面积、包装展示成本、商品规划和日常效率。老卖场如永辉、大润发改造慢,因为既有部门、供应商、门店和商品结构复杂,调整一个品类会牵动很多人和合同。
不同收入和生活场景的人需要不同的零售业态。一个商圈可能容纳多种零售业态十大线上实盘配资,商家需先明确服务对象,再确定商品、价格、店型与供应链。对于品牌商来说,找准核心消费场景和人群,选择匹配的渠道至关重要。
元鼎证券_元鼎证券官方下载-欢迎下载安装官方APP,轻松使用各项功能提示:本文来自互联网,不代表本网站观点。