中俄之间99%的贸易已经在用本币结算股票配资官网开户,而中国进口原油中每4桶就有1桶来自俄罗斯。这两个数字结合在一起,引发了关于“人民币国际化实锤”的讨论。然而,拆解这些数字背后的联系可以发现,这不是政策刻意推动的结果,而是实际贸易需求驱动的。
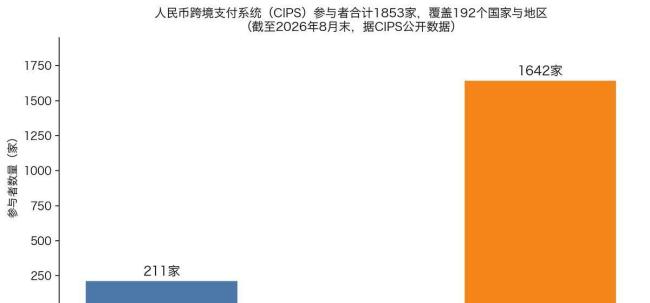
俄罗斯财政部长西卢阿诺夫提到的99%结算率对应的是全年有望突破2400亿美元的中俄双边贸易总额,其中大部分结算通过人民币跨境支付系统CIPS完成,而不是大众熟知的SWIFT系统。截至2026年8月末,CIPS参与者达到1853家,服务范围覆盖全球192个国家和地区的近5300家法人银行机构。今年9月,CIPS与11家外资银行直接签约,服务范围首次扩展到卢旺达、土耳其和乌兹别克斯坦。
即使在SWIFT体系内,人民币的权重也在稳步提升。2026年7月,人民币在全球贸易融资中的占比达到8.43%,位居第二,超过欧元的6.24%。很多人认为只有完全自由兑换的货币才算国际化货币,但实际上,国际货币的核心在于能否购买到原油、粮食、矿产等硬通货。
中俄之间的高本币结算率具有重要意义,因为它绑定的是每年数千万吨原油采购的战略商品流动。海关总署数据显示,今年1至8月,中国从俄罗斯进口原油7765万吨,同比增长18.1%,进口金额为448.4亿美元,同比增速达33.3%。俄罗斯成为中国第一大石油供应国,占中国原油进口总量的24.2%,创下历史新高。
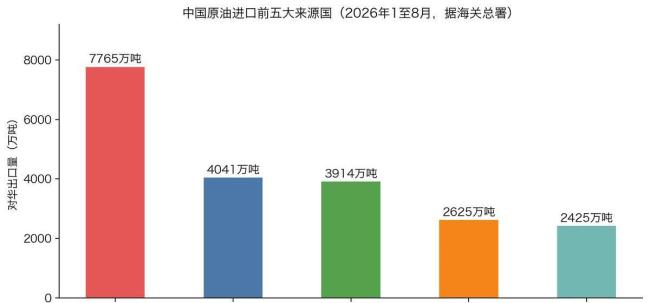
这种变化打破了以往分散化采购的原则。过去中国原油采购单一国家的进口占比通常不超过20%。2023年俄油进口首次突破1亿吨时,占比也只有19%。两年多过去,供应格局发生变化。今年前8个月沙特对华石油出口同比下降22.8%,只有4041万吨;第三名巴西则大增35.1%,达到3914万吨,接近沙特规模。印度尼西亚和马来西亚也分别进口了2625万吨和2425万吨。
这种变化与伊朗战事带来的中东局势变化有关。过去中国进口原油主要依赖中东,但霍尔木兹海峡局势紧张导致伊拉克原油出口大幅下滑。作为全球最大原油进口国,中国必须考虑能源进口多元化以降低风险。
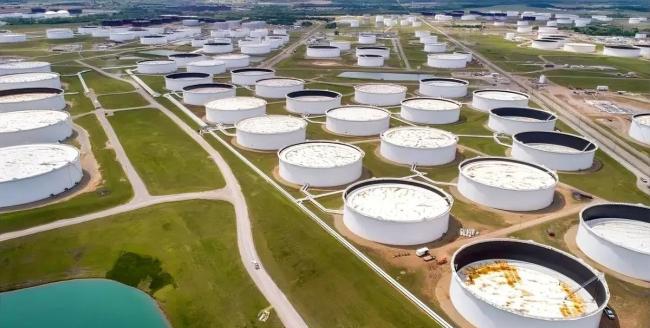
扩大俄油进口并非因为价格优势,而是因为运输路径不经过霍尔木兹海峡。俄罗斯对华输油有两条独立路径:一条是陆上中俄原油管道,另一条是海上航线。这两条路径确保了供应的稳定性和灵活性。
供应端信号明确。根据俄罗斯政府预算草案,2026年俄罗斯石油产量预测下调至4.942亿吨,但同期原油出口预测上调750万吨,达到2.447亿吨。这表明出口供应优先级很高。
中国并未将所有替代增量放在俄罗斯身上。前8个月巴西原油进口量大增35.1%,已逼近沙特规模。尽管巴西原油运输成本较高,但通道安全的重要性使得中国愿意承担更高运费。
上游供应结构调整影响了中游炼化环节。标普全球旗下能源大宗商品研究机构CERA判断,这轮原油供应扰动将持续一年,亚洲化工生产商普遍下调开工率,部分裂解装置临时停工。但中国炼化行业受影响相对有限,得益于过去几十年的能源多元化布局。
目前中国炼化的原料来源足够分散,既有中东、俄罗斯、巴西、西非的进口原油,也有国产原油和煤化工路线作为补充。某一条通道出问题,调整不同原料配比就能维持生产。
产能投放方面,2026年全球将投运净乙烯产能1460万吨,其中中国占比56%。当亚洲其他生产商因缺原料降负荷时,中国的乙烯和下游化工装置仍在按计划投产。
这也解释了近期炼化行业的一个现象:部分龙头公司收入下滑,利润却大幅上涨。这是由于成本和售价存在传导时滞,成品油和化工原料价格调整较慢,价差被压缩后会反弹,放大利润弹性。
回到最初的问题,99%的本币结算率是否算作人民币国际化的实锤?如果用传统标准衡量,现在显然还没到那个阶段。但从实质重于形式的角度看,这是一条更务实的路径:围绕真实贸易需求,让人民币锚定原油等战略商品的购买力股票配资官网开户,形成顺畅的双边贸易流转。未来走势需关注俄油进口占比、CIPS接入更多金融机构以及国内炼化新产能投放节奏等因素。人民币国际化是一桶桶油、一单单贸易、一条条跨境通道堆出来的结果。
元鼎证券_元鼎证券官方下载-欢迎下载安装官方APP,轻松使用各项功能提示:本文来自互联网,不代表本网站观点。